Domain spielerisches-lernen.de kaufen?
Wir ziehen mit dem Projekt
spielerisches-lernen.de um.
Sind Sie am Kauf der Domain
spielerisches-lernen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spielerisches-lernen.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wolf, Thorsten: Prüfungstraining Pädagogik/Psychologie. Fallsammlung für Schüler und LehrerPrüfungstraining Pädagogik/Psychologie. Fallsammlung für Schüler und Lehrer , Der auf das Hobmair-Programm (Pädagogik und Psychologie) abgestimmte Prüfungstrainer enthält zahlreiche Fallsituationen/ berufliche Handlungssituationen mit zugehörigen Aufgabenstellungen und entsprechenden Lösungen. Er greift die Inhalte der Hobmair-Klassiker "Pädagogik" (ISBN: 978-3-8237-5000-0) und "Psychologie" (ISBN: 978-3-427-05030-8) auf und kann ergänzend dazu als Prüfungsvorbereitung genutzt werden. Durch die veränderten Prüfungsbedingungen sind die beruflichen Handlungssituationen positiv, handlungs- und ressourcenorientiert dargestellt. - größtenteils für die Fachoberschule Sozial- und Gesundheitswesen und die Berufsfachschule für Gesundheit/Erziehung Fachrichtung Kinderpflege konzipiert - alle Fallbeispiele decken die curricularen Anforderungen der genannten Bildungsgänge für das Fach Erziehungswissenschaften/Pädagogik in NRW ab, finden sich aber bundesweit in den Lehrplänen wieder - sehr viele der Fallbeispiele/ beruflichen Handlungssituationen beinhalten mehrere Theorien und dienen somit sowohl der Klausur- als auch der Prüfungsvorbereitung Inhaltliche Themen sind u.a.: Klassisches und operantes Konditionieren Sozial-kognitive Lerntheorie Psychosoziale Entwicklung nach Erikson Psychosexuelle Entwicklung nach Freud Intentionale/funktionale Erziehung Erziehungsmaßnahmen Gruppentheorie Bernstein/Lowy Erziehungsstile nach Lewin Hypothesentheorie der sozialen Wahrnehmung Aggressionstheorien (Frustrations-Aggressions-Hypothese) , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 2. Auflage 2020, Erscheinungsjahr: 202006, Produktform: Kartoniert, Titel der Reihe: Pädagogik / Psychologie / Prüfungstrainer##, Autoren: Wolf, Thorsten~Lietz-Meuser, Cindy~Straff, Christian, Auflage: 20002, Auflage/Ausgabe: 2. Auflage 2020, Seitenzahl/Blattzahl: 230, Keyword: Erzieher/-in; Schülerband; Unterrichtswerke, Fachschema: Pädagogik / Schule~Psychologie / Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer~Berufsausbildung, Bildungszweck: Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Schule und Lernen: Psychologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung GmbH, Länge: 294, Breite: 210, Höhe: 15, Gewicht: 538, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger EAN: 9783427402961, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 227635534,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lob und Tadel im Unterricht. Wie beeinflusst ebendiese Lehrer-Schüler-Interaktion das Arbeits- und Sozialverhalten betroffener Schüler?, TaschenbuchLob Und Tadel Im Unterricht. Wie Beeinflusst Ebendiese Lehrer-schüler-interaktion Das Arbeits- Und Sozialverhalten Betroffener Schüler?, Taschenbuch Von Patrick Raese, Grin, 978-3-346-85705-7, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
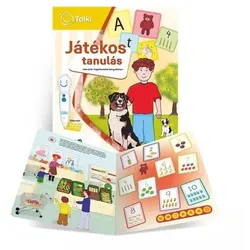
Tolki: Interaktives Beschäftigungshörbuch – Spielerisches LernenTolki: Interaktives Lernhörbuch – Spielerisches Lernen ist ein sprechendes, auf Berührung reagierendes Bilderbuch, das Kinder spielerisch an grundlegende Kenntnisse heranführt. Das Buch wird mit dem interaktiven Stift von Tolki verwendet, sodass Kinder in ihrem eigenen Tempo Klänge, Wörter und Aufgaben entdecken können. Ideal für Kindergarten- und Grundschulkinder, bei denen spielerisches Lernen und motivierendes Feedback besonders wichtig sind. Produkteigenschaften: Marke: Tolki Produktkategorie: interaktives Lernhörbuch Empfohlenes Alter: für Kindergarten- und Grundschulkinder (unverbindliche Empfehlung) Hauptfunktion: sprechendes Buch zur Nutzung mit dem Tolki-Stift, mit spielerischen Lernaufgaben Geförderte Fähigkeiten: Wortschatz, Aufmerksamkeit, logisches Denken, Beobachtungsgabe Material: Pappbilderbuch aus stabilem Karton Weitere wichtige Eigenschaft: Hörbuch, das mit dem interaktiven Tolki-Stift kompatibel ist Tolki: Interaktives Lernhörbuch – Spielerisches Lernen knüpft an Alltagssituationen der Kinder an. Neben bunten, leicht verständlichen Illustrationen helfen Symbole und Markierungen bei der Nutzung des Buches mit dem Tolki-Stift. Mit nur einer Berührung hören Kinder Geschichten, Sätze, Fragen und Rückmeldungen und erfahren sofort, ob sie eine Aufgabe richtig gelöst haben. So eignet sich das Buch sowohl für selbstständiges Lernen als auch für gemeinsames Spielen. Im Buch werden verschiedene Themen und Schauplätze vorgestellt, zum Beispiel ein Spaziergang im Park oder Alltagssituationen, zu denen passende Aufgaben gehören. Die Kinder ordnen Bilder zu, beantworten Fragen und erkennen Geräusche wieder. Die Hörinhalte unterstützen das Textverständnis, das Erfassen von Zusammenhängen und das Einprägen der richtigen Aussprache durch Hören. Die dicken Kartonseiten sind robust und für häufiges Umblättern ausgelegt. Einer der größten Vorteile des Hörbuchs ist, dass es sich flexibel an das Wissensniveau des Kindes anpasst. Kinder, die sich erst mit Bildern und Wörtern vertraut machen, werden vor allem zuhören und schauen, mutigere Kinder beantworten aktiv die Fragen. Der Tolki-Stift kann mit mehreren Büchern verwendet werden, sodass die Reihe erweitert werden kann und das Kind mit einem vertrauten Werkzeug immer neue Themen entdeckt. Das Buch erfordert keine komplizierten Einstellungen, die Berührung mit dem Stift startet den Audioinhalt sofort. Für wen ist das Produkt geeignet? Tolki: Interaktives Lernhörbuch – Spielerisches Lernen ist für Kinder geeignet, die Geschichten und Bilderbücher lieben und die Welt gern mithilfe von Fragen und Antworten entdecken. Besonders hilfreich ist es im Kindergarten- und Grundschulalter, wenn die Erweiterung des Wortschatzes, die Förderung der Aufmerksamkeit und die Unterstützung des logischen Denkens von großer Bedeutung sind. Es ist für die Nutzung im Innenraum gedacht, passt gut zu ruhigen Nachmittagsbeschäftigungen, zum gemeinsamen Lernen in der Familie und ist auch als pädagogisch wertvolles Geschenk zur Einschulung, zum Geburtstag oder zu Weihnachten ideal. Die Handhabung ist einfach: Das Kind berührt mit dem Tolki-Stift ein Bild oder ein Symbol – und schon startet der Hörinhalt. Verpackungsgröße: 1 x 27 x 27 cm22,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Projektorientierter Unterricht an der Hauptschule: Schüler unterrichten Schüler - Eine Hauptschulklasse als Lehrer in der Grundschule, Taschenbuch vonProjektorientierter Unterricht An Der Hauptschule: Schüler Unterrichten Schüler - Eine Hauptschulklasse Als Lehrer In Der Grundschule, Taschenbuch Von Marcus Lüpke, Grin, 978-3-638-75117-9, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wolf, Thorsten: Prüfungstraining Pädagogik/Psychologie. Fallsammlung für Schüler und LehrerPrüfungstraining Pädagogik/Psychologie. Fallsammlung für Schüler und Lehrer , Der auf das Hobmair-Programm (Pädagogik und Psychologie) abgestimmte Prüfungstrainer enthält zahlreiche Fallsituationen/ berufliche Handlungssituationen mit zugehörigen Aufgabenstellungen und entsprechenden Lösungen. Er greift die Inhalte der Hobmair-Klassiker "Pädagogik" (ISBN: 978-3-8237-5000-0) und "Psychologie" (ISBN: 978-3-427-05030-8) auf und kann ergänzend dazu als Prüfungsvorbereitung genutzt werden. Durch die veränderten Prüfungsbedingungen sind die beruflichen Handlungssituationen positiv, handlungs- und ressourcenorientiert dargestellt. - größtenteils für die Fachoberschule Sozial- und Gesundheitswesen und die Berufsfachschule für Gesundheit/Erziehung Fachrichtung Kinderpflege konzipiert - alle Fallbeispiele decken die curricularen Anforderungen der genannten Bildungsgänge für das Fach Erziehungswissenschaften/Pädagogik in NRW ab, finden sich aber bundesweit in den Lehrplänen wieder - sehr viele der Fallbeispiele/ beruflichen Handlungssituationen beinhalten mehrere Theorien und dienen somit sowohl der Klausur- als auch der Prüfungsvorbereitung Inhaltliche Themen sind u.a.: Klassisches und operantes Konditionieren Sozial-kognitive Lerntheorie Psychosoziale Entwicklung nach Erikson Psychosexuelle Entwicklung nach Freud Intentionale/funktionale Erziehung Erziehungsmaßnahmen Gruppentheorie Bernstein/Lowy Erziehungsstile nach Lewin Hypothesentheorie der sozialen Wahrnehmung Aggressionstheorien (Frustrations-Aggressions-Hypothese) , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 2. Auflage 2020, Erscheinungsjahr: 202006, Produktform: Kartoniert, Titel der Reihe: Pädagogik / Psychologie / Prüfungstrainer##, Autoren: Wolf, Thorsten~Lietz-Meuser, Cindy~Straff, Christian, Auflage: 20002, Auflage/Ausgabe: 2. Auflage 2020, Seitenzahl/Blattzahl: 230, Keyword: Erzieher/-in; Schülerband; Unterrichtswerke, Fachschema: Pädagogik / Schule~Psychologie / Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer~Berufsausbildung, Bildungszweck: Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Schule und Lernen: Psychologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung GmbH, Länge: 294, Breite: 210, Höhe: 15, Gewicht: 538, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger EAN: 9783427402961, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 227635534,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Lob und Tadel im Unterricht. Wie beeinflusst ebendiese Lehrer-Schüler-Interaktion das Arbeits- und Sozialverhalten betroffener Schüler?, TaschenbuchLob Und Tadel Im Unterricht. Wie Beeinflusst Ebendiese Lehrer-schüler-interaktion Das Arbeits- Und Sozialverhalten Betroffener Schüler?, Taschenbuch Von Patrick Raese, Grin, 978-3-346-85705-7, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erstellung eines Personalentwicklungskonzepts. Lernmethoden und Lernziele für die Digitalisierung, Taschenbuch von Regine Heinemann, GRIN,Erstellung Eines Personalentwicklungskonzepts. Lernmethoden Und Lernziele Für Die Digitalisierung, Taschenbuch Von Regine Heinemann, Grin, 978-3-346-78722-4, Seitenanzahl: 1615,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pädagogik / Psychologie berufl. Oberstufe Lehrer 1-3 BY, Sonstige von Hermann Hobmair, Westermann Berufliche BildungPädagogik / Psychologie Berufl. Oberstufe Lehrer 1-3 By, Sonstige Von Hermann Hobmair, Westermann Berufliche Bildung, Seitenanzahl: 15452,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.